
Votre bonus-malus
Le coefficient de réduction-majoration récompense chaque année sans sinistre responsable. Avec un bonus de 0,50, vous payez moitié moins que le tarif de référence : encore faut-il que cet avantage soit bien valorisé.
Bonus-malus, lieu de stationnement, kilométrage, formule choisie : votre prime dépend de nombreux critères que chaque assureur pondère à sa façon. Pour un même conducteur, les tarifs peuvent donc fortement varier. Comparez en deux minutes et découvrez combien vous pourriez économiser.
 Devis gratuit et sans engagementPlusieurs assureurs mis en concurrenceChangement simplifié grâce à la loi Hamon

Chaque année, votre contrat se renouvelle automatiquement. L’avis d’échéance arrive, on le range dans un tiroir, et la cotisation continue d’augmenter sans bruit. Beaucoup d’automobilistes restent ainsi dix ans chez le même assureur sans jamais vérifier si une couverture équivalente existe ailleurs, à un prix plus doux.
Votre situation a pourtant évolué : votre coefficient bonus-malus s’est amélioré, votre voiture a pris de l’âge, vous roulez peut-être moins depuis que vous télétravaillez. Autant d’éléments qui devraient alléger votre prime, mais qui ne sont pas toujours répercutés sur un contrat que personne ne remet en question.
Le meilleur moment pour comparer, c’était avant votre dernière échéance. Le deuxième meilleur moment, c’est aujourd’hui.
Comparer ne vous engage à rien et ne prend que quelques minutes. Si une offre plus avantageuse existe, vous le saurez immédiatement ; sinon, vous aurez au moins la certitude de payer le juste prix.
Aucun assureur ne pondère ces éléments de la même manière. C’est précisément pour cette raison qu’un même profil peut recevoir des propositions très éloignées les unes des autres.
Le coefficient de réduction-majoration récompense chaque année sans sinistre responsable. Avec un bonus de 0,50, vous payez moitié moins que le tarif de référence : encore faut-il que cet avantage soit bien valorisé.

Puissance, valeur, âge, coût des pièces, exposition au vol : le modèle que vous conduisez pèse lourd dans le calcul. Une voiture qui vieillit ne justifie souvent plus les mêmes garanties.

Code postal, garage fermé, parking privé ou place dans la rue : le risque de vol et d’accrochage change d’une commune à l’autre, et même d’un emplacement à l’autre.

Trajets domicile-travail, usage strictement privé, petit rouleur : déclarer un usage fidèle à la réalité ouvre souvent l’accès à des formules plus avantageuses.

Au tiers, tiers étendu (vol, incendie, bris de glace) ou tous risques : payer une couverture tous risques pour une voiture de quinze ans n’a pas toujours de sens.

Une franchise plus élevée fait baisser la cotisation ; des options en double, comme une assistance déjà incluse dans votre carte bancaire, la font grimper sans raison.
Votre contrat actuel ne reflète peut-être plus votre situation réelle. Une demande de devis permet de le vérifier gratuitement, en quelques clics.

Selon votre parcours de conducteur, les écarts entre assureurs peuvent être particulièrement marqués. Repérez votre situation pour savoir où se cachent vos économies.

Permis récent et surprime des premières années : les tarifs varient énormément d’un assureur à l’autre. Comparer est le meilleur moyen de ne pas payer le prix fort.

Un bon bonus construit au fil des années est un véritable argument. Assurez-vous qu’il vous rapporte réellement ce qu’il vaut.

Moins de kilomètres, c’est moins de risques. Des formules adaptées existent pour celles et ceux qui utilisent peu leur voiture.

Un sinistre ou une résiliation ne ferme pas toutes les portes. Un courtier sait vers quels assureurs se tourner pour retrouver une couverture adaptée.

Un crédit ou une LOA impose souvent une formule tous risques. Raison de plus pour obtenir ces garanties au meilleur tarif.

Deux voitures, un conducteur secondaire, un jeune permis dans la famille : faire le point sur l’ensemble permet souvent d’optimiser chaque contrat.
Quel que soit votre profil, une règle reste vraie : sans comparaison, impossible de savoir si votre tarif est compétitif. Et puisque la démarche est gratuite, vous n’avez rien à perdre à vérifier.
À garanties équivalentes, ce n’est pas le conducteur qui fait la différence de prix, mais la manière dont le contrat a été choisi.
 Cotisation revue à la hausse chaque annéeGaranties choisies il y a longtempsBonus-malus pas toujours mis en valeurOptions en double jamais remises en cause
 Plusieurs assureurs mis en concurrenceGaranties ajustées à votre usage actuelVotre bonus pris en compte dans chaque devisChangement simplifié grâce à la loi Hamon
Comparer, ce n’est pas forcément réduire sa protection : c’est payer le juste prix pour les garanties dont vous avez réellement besoin.
Je compare maintenant
Immatriculation ou modèle, date de permis, bonus-malus, usage : le formulaire en ligne se remplit en deux minutes environ.
Notre partenaire GroupAssur analyse votre demande et vous présente des solutions sélectionnées auprès de plusieurs assureurs partenaires.
Vous comparez librement. Si vous êtes assuré depuis plus d’un an, votre nouvel assureur peut se charger de la résiliation de l’ancien contrat.
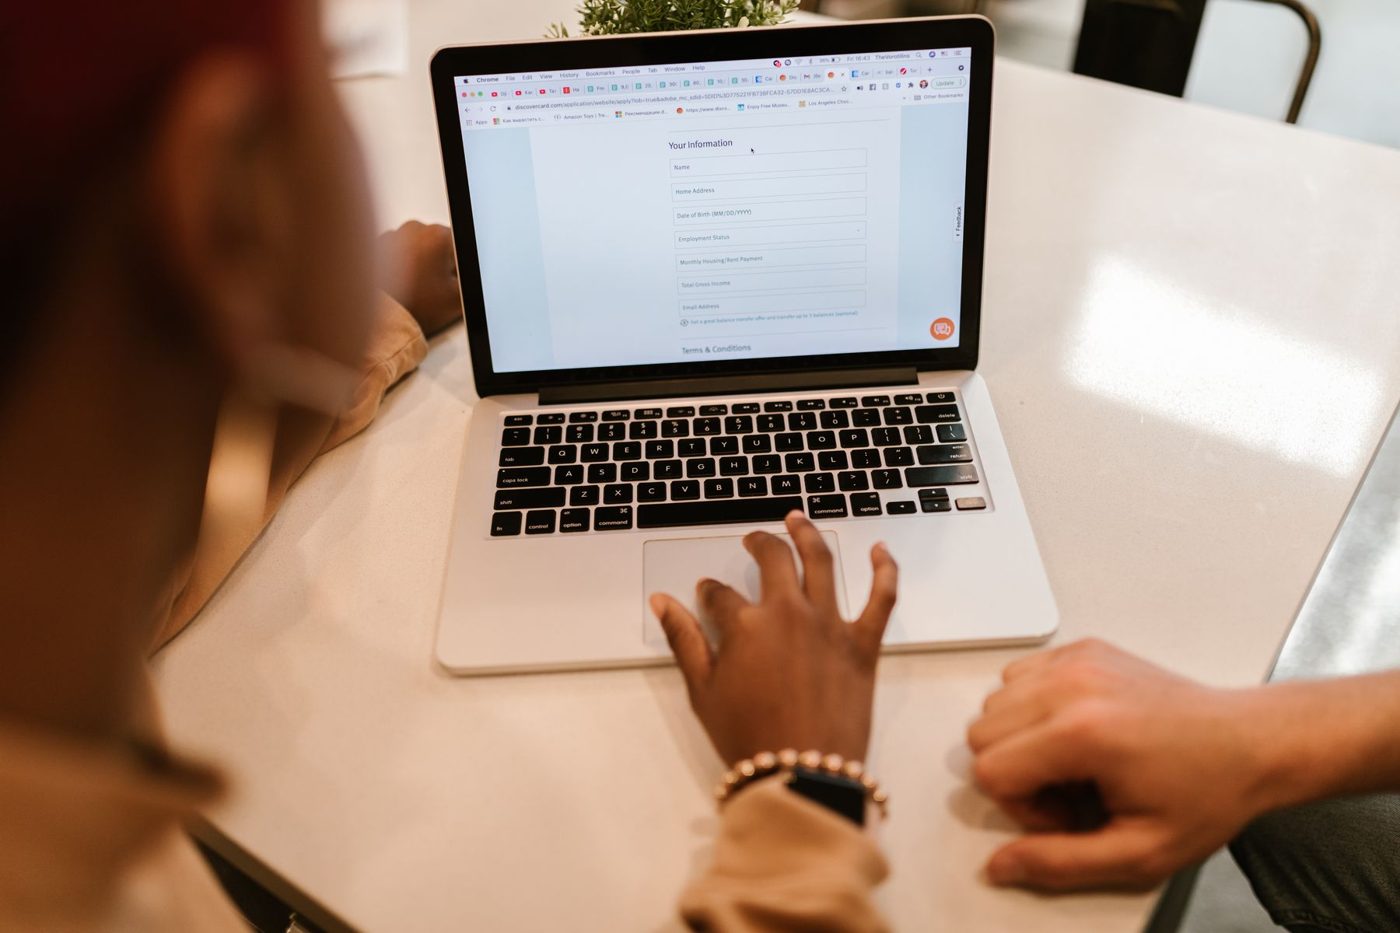
La réponse ne prend que deux minutes et ne vous engage à rien. Remplissez le formulaire et découvrez les solutions proposées pour votre profil.
Obtenir mon devis gratuitGratuit · Sans engagement · 100 % en ligne
Cinq questions pour savoir si vous avez intérêt à comparer dès maintenant.
Depuis la loi Hamon de 2014, vous pouvez résilier votre assurance auto à tout moment après la première année de contrat, sans frais ni pénalité. Inutile d’attendre la date anniversaire ou d’envoyer une lettre recommandée : votre nouvel assureur s’occupe des formalités auprès de l’ancien.
La résiliation prend effet un mois après sa notification à votre assureur actuel, et la part de cotisation correspondant à la période non couverte vous est remboursée. Vous restez assuré sans interruption entre les deux contrats.
Commencer ma demande
Non. IWealth Network publie des contenus d’information sur l’assurance auto. Les devis, garanties et tarifs sont proposés par notre partenaire GroupAssur (MAZENASSUR) et par les assureurs avec lesquels il travaille.
Oui. Le formulaire est gratuit et sans engagement : vous restez libre d’accepter ou non les propositions que vous recevez.
Environ deux minutes. Gardez à portée de main votre carte grise, votre date d’obtention du permis et, si possible, votre relevé d’information pour connaître votre bonus-malus.
Oui, dès lors que votre contrat a plus d’un an. Grâce à la loi Hamon, la résiliation est possible à tout moment, sans frais, et votre nouvel assureur se charge des démarches.
Non. Le test indique si vous avez intérêt à comparer. Le tarif est établi après l’étude de votre demande par notre partenaire.
Non. Elles restent sur votre appareil et servent uniquement à afficher votre résultat. Pour en savoir plus, consultez notre politique de confidentialité. Politique de confidentialité
Parce que l’étude de votre demande et l’établissement des devis sont réalisés par GroupAssur, sur son propre formulaire sécurisé. Plus de détails sur la page Notre partenaire GroupAssur. Notre partenaire GroupAssur